Am 27. und 28. Januar 2027 sind wir wieder beim FONDS professionell KONGRESS in Mannheim vor Ort.
Commodity Capital AG beim FONDS professionell KONGRESS 2027
Zum 25-jährigen Jubiläum des FONDS KONGRESS freuen wir uns auf den persönlichen Austausch mit Finanzberatern, institutionellen Investoren und Branchenkollegen.
Auch unser Fondsmanager wird vor Ort sein und steht für persönliche Gespräche rund um Rohstoffmärkte, Edelmetalle und aktuelle Entwicklungen im Rohstoffsektor zur Verfügung.
Sie möchten einen Gesprächstermin vereinbaren?
Melden Sie sich gerne bereits im Vorfeld bei uns unter der info@commodity-capital.com.
Wir freuen uns auf den Austausch in Mannheim.
Lithium-Chance im Schatten von Gold und Kupfer
Gold, Kupfer und Öl dominieren die Schlagzeilen, während die Lithium-Lagerbestände in China weiter sinken. Tobias Tretter ordnet ein, warum die Ausgangslage an den Lithiumboom von 2020/21 erinnert und welche Rolle Batteriespeicher dabei spielen.
Warum der Structured Solutions Next Generation Resources Fund vor einem neuen Lithiumzyklus stehen könnte
Wenn heute über Rohstoffe gesprochen wird, stehen vor allem Gold, Kupfer und aktuell auch Öl im Mittelpunkt. Ein anderer Rohstoff gerät dabei zunehmend aus dem Blickfeld: Lithium.
Dabei könnte gerade hier eine interessante Investmentchance entstehen.
Die Commodity Capital AG und ihr Managementteam um unseren Mitgründer sowie ausgewiesenen Minen- und Rohstoffexperten Tobias Tretter beschäftigen sich seit Jahrzehnten intensiv mit den internationalen Rohstoff- und Minenmärkten. Tobias Tretter verfügt über fast 30 Jahre Erfahrung als Portfoliomanager und hat den Lithiumsektor bereits früh begleitet.
In einer aktuellen Kurzanalyse vom 22.09.2026 beschreibt er die derzeitige Situation im Lithiumsektor wie folgt:
„Der Lithiumsektor war nach dem tollen letzten Jahr bislang etwas unter Wasser, da ja die Lepidolith Mine von CATL (Contemporary Amperex Technology Co., Ltd.) wieder die Produktion aufnehmen soll. Hierzu kann ich nur sagen, dass sie selbst bei maximaler Auslastung nur 60.000 Tonnen produziert und damit kaum Einfluss auf einen Markt mit 1.8 Mio. Tonnen haben wird. Das Entscheidende ist, dass die Lagerbestände in China weiterhin rückläufig sind. Es ist in meinen Augen nur eine Frage der Zeit, bis der Sektor wieder „explodieren“ wird. Bis dahin muss man aber geduldig sein. Ich weiß nicht, wann Investoren wieder auf die Fundamentaldaten schauen.
Es spricht einiges für das Ende des Jahres, aber Timing ist immer schwer. QTWO (Q2 Metals Corp.) und LI-FT (Li-FT Power Ltd.), welche ich beide letzte Woche besucht habe, sind ausgesprochen günstig und es würde mich wundern, sollten diese beiden Kernpositionen nicht in den kommenden 12 Monaten übernommen werden. Und welche Prämien möglich sind hat man heute (22.09.2026) mit der Übernahme der Portfolioposition Global Lithium gesehen, welche nicht von einem anderen Miner, sondern von einer neuen Raffinerie in Abu Dhabi für Cash übernommen wurde. Der Aufschlag war über 70%. Das zeigt mir, dass der Markt die aktuelle Knappheit nicht versteht. Eine Raffinerie fühlt sich genötigt ein Minenunternehmen, mit solch einer Prämie, zu übernehmen.“ (Tobias Tretter, 22.09.2026)
Lithium ist längst mehr als ein „Elektroauto-Rohstoff“
Lithium ist einer der zentralen Zukunftsrohstoffe für die weltweite Elektrifizierung – und seine Bedeutung geht weit über Elektroautos hinaus.
Zwei globale Trends treiben die Nachfrage besonders stark:
1. Die Elektrifizierung des Straßenverkehrs
Elektroautos und insbesondere auch elektrische Nutzfahrzeuge benötigen große Mengen an Lithium für ihre Batterien.
2. Der rasante Ausbau stationärer Batteriespeicher
Sogenannte Battery Energy Storage Systems (BESS) – also stationäre Batteriespeicher – werden zu einem entscheidenden Baustein der Energiewende.
Solar- und Windkraft produzieren Strom nicht immer dann, wenn er benötigt wird. Batteriespeicher können Energie aufnehmen, wenn sie verfügbar ist, und sie bei hoher Nachfrage wieder ins Netz einspeisen.
Ein Blick auf die Dimensionen
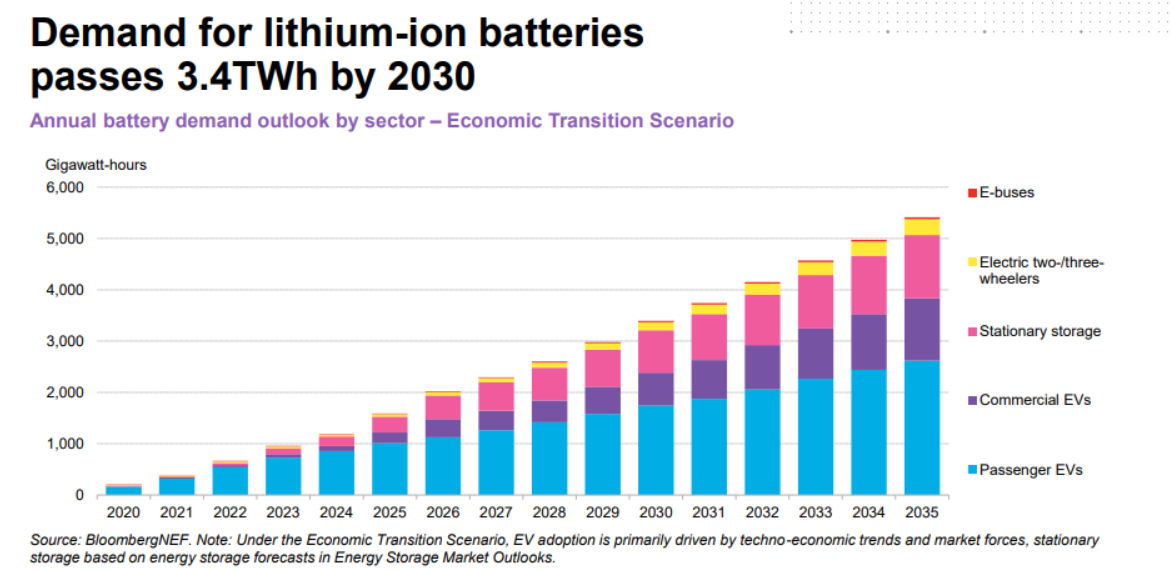
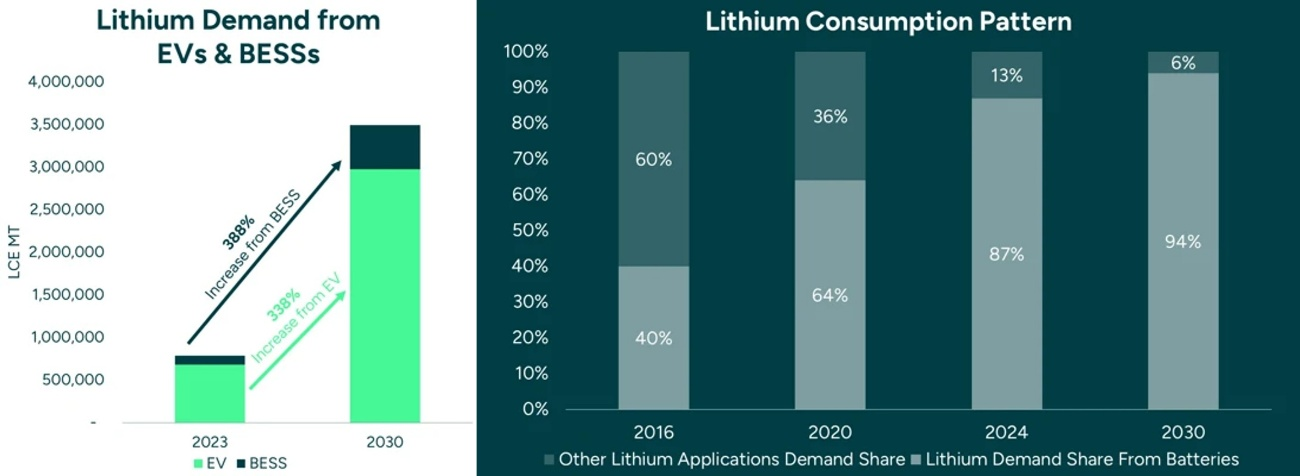
Bereits für 2030 wird erwartet, dass rund 94 % der Lithium-Nachfrage auf Batterien für Elektrofahrzeuge und stationäre Batteriespeicher entfallen könnten.
Wie groß die Dimensionen bereits heute sind, zeigt beispielsweise das BESS-Projekt in Bisha, Saudi-Arabien.
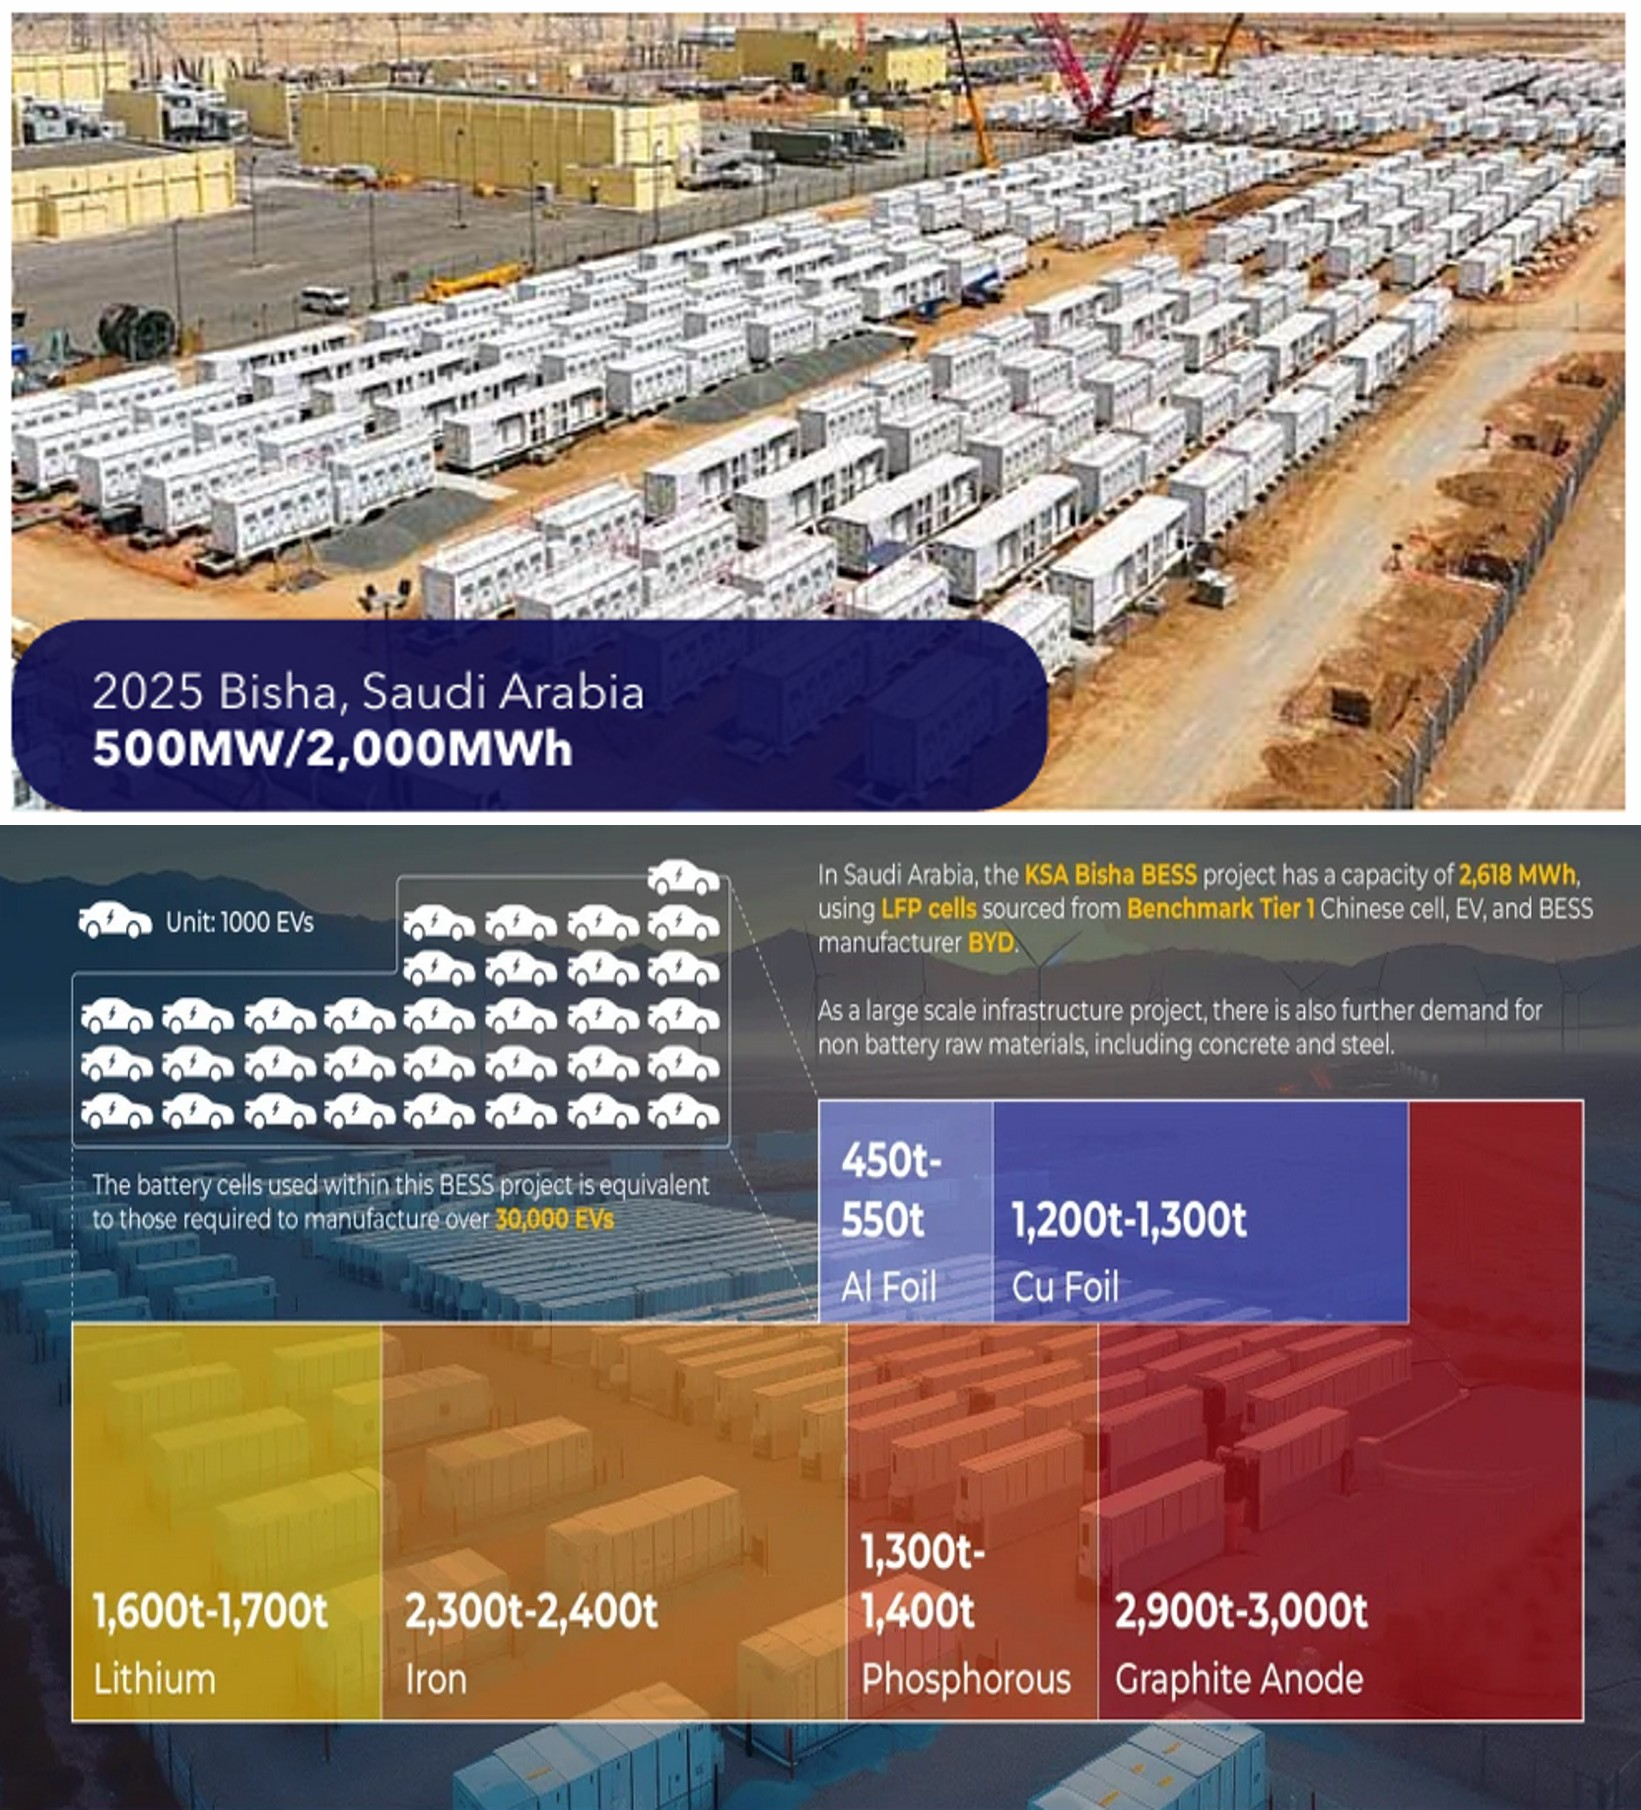
Das Speichersystem umfasst 488 Batteriecontainer und basiert auf Lithium-Ionen-Technologie. Es kann bis zu vier Stunden lang Strom liefern.
Besonders eindrucksvoll ist dabei die Menge der eingesetzten Rohstoffe: Rund 1.700 Tonnen Lithium entsprechen rechnerisch ungefähr 33.000 Elektroauto-Batterien.
Und BESS-Anlagen dieser Größenordnung sind keine Ausnahme mehr. Weltweit befinden sich immer größere Batteriespeicher in Entwicklung, im Bau oder bereits im Einsatz.
Die Konsequenz:
Die Lithium-Nachfrage wird in den kommenden Jahren weiter deutlich steigen.
Gleichzeitig ist die Ausweitung der Minenproduktion kurzfristig nur sehr begrenzt möglich. Neue Lithiumminen benötigen Jahre von der Exploration bis zur kommerziellen Produktion. Zahlreiche Projekte wurden nach dem Preisverfall der vergangenen Jahre verschoben, reduziert oder vorübergehend stillgelegt.
Genau hier entsteht ein möglicher Engpass:
Steigende Nachfrage trifft auf ein nur langsam wachsendes Angebot.
Und gleichzeitig gehen die verfügbaren Lagerbestände, insbesondere in China, dem weltweit bedeutendsten Zentrum der Batterie- und Akkuproduktion, spürbar zurück.
Hat es eine solche Situation schon einmal gegeben?
Ein Blick zurück auf die Jahre 2020 und 2021 zeigt erstaunliche Parallelen.
Schon damals wurde der Lithiumboom vor allem durch die rasant steigende Nachfrage nach Elektroautos und Batterien ausgelöst. Gleichzeitig waren die Lagerbestände in China niedrig und mussten wieder aufgebaut werden.
Die Folge:
Der Lithiumpreis stieg massiv und mit ihm die Kurse vieler Lithiumminen und Lithiumaktien.
Auch der Structured Solutions Next Generation Resources Fund profitierte erheblich von dieser Entwicklung:
2019: −9,9 %
2020: +147,4 %
2021: +63,4 %
Wer vom 01.04.2020 bis 31.03.2021 investiert war, konnte in der Spitze sogar einen Wertzuwachs von knapp 300 % erreichen.
(Quelle: Factsheet 21.09.2026 und FVBS; Angaben nach BVI-Methode und ohne Gewähr.)
Was ist heute anders und warum könnte es erneut interessant werden?
Auch heute sehen wir eine außergewöhnlich breite Nachfragebasis.
Neben Elektroautos und elektrischen Nutzfahrzeugen kommen inzwischen weitere starke Wachstumstreiber hinzu.
Elektromobilität + stationäre Batteriespeicher + Netzausbau + Rechenzentren
Gleichzeitig wurden in den vergangenen Jahren zahlreiche Lithiumminen und Minenprojekte vorübergehend stillgelegt oder in ihrer Entwicklung nach hinten verschoben.
Ein Teil dieser Projekte kommt erst langsam wieder an den Markt. Kurzfristig können sie daher kaum dazu beitragen, das globale Lithiumangebot wesentlich zu erhöhen.
Das Beispiel der CATL-Lepidolith-Mine zeigt zudem, dass selbst eine Wiederaufnahme der Produktion nur einen begrenzten Einfluss auf einen inzwischen rund 1,8 Mio. Tonnen großen Markt haben dürfte.
Steht Lithium vor einem neuen Zyklus?
Die fundamentale Ausgangslage ist aus unserer Sicht ausgesprochen interessant:
Die Nachfrage wächst und wird breiter.
Die Lagerbestände gehen zurück.
Das Angebot kann kurzfristig nur begrenzt ausgeweitet werden.
Gleichzeitig wurden viele Lithiumprojekte in den vergangenen Jahren zurückgestellt.
Das erinnert in wesentlichen Punkten an die Ausgangssituation des Lithiumbooms von 2020/21 – allerdings mit einer heute deutlich breiteren Nachfragebasis.
Kurz gesagt:
Wir sind der festen Überzeugung, dass Lithium vor einem neuen Aufwärtszyklus steht.
Wer von dieser Entwicklung profitieren möchte und dabei insbesondere den Hebel über Lithium- und Rohstoffminen sucht, findet mit dem Structured Solutions Next Generation Resources Fund eine interessante Möglichkeit, an diesem langfristigen Trend zu partizipieren.
Der Fonds investiert gezielt in Unternehmen entlang der Wertschöpfungskette strategischer Zukunftsrohstoffe und bietet damit einen diversifizierten Zugang zu einem Bereich, der für die Elektrifizierung und die weltweite Energiespeicherung immer wichtiger wird.
Weitere Informationen zum Fonds:
commodity-capital.com/de/produkte/structured-solutions-next-generation-resources-fund
➡ WEBINAR VERPASST? | Volatilität auf den Rohstoffmärkten: Warum Minenaktien trotz Rekordpreisen noch am Anfang stehen
Rekordpreise bei Gold, Silber und Kupfer, aber Minenaktien machen weltweit nur rund ein Prozent der Portfolios aus. Tobias Tretter erklärt, warum der Rohstoffsektor trotz hoher Volatilität noch am Anfang steht.
Gold, Silber und Kupfer notierten zuletzt auf Rekordständen, gleichzeitig schwanken die Märkte so stark wie lange nicht. Bewegungen von 20 Prozent nach oben und wieder nach unten innerhalb eines Monats sind aktuell keine Seltenheit. Dabei machen Minenaktien weltweit noch immer nur rund ein Prozent der Portfolios aus, und die Angebotsseite wird immer enger: In den 1990er Jahren wurden 116 neue Kupfervorkommen entdeckt, zwischen 2020 und 2024 waren es gerade einmal sechs.
Ist die hohe Volatilität ein Warnsignal oder der Auftakt zu einer langfristigen Neubewertung des gesamten Rohstoffsektors?
Tobias Tretter, Fondsmanager und Mitgründer der Commodity Capital AG, gibt ein Update zur aktuellen Marktlage. Er zeigt, warum steigende Zinsen, eine mögliche neue Inflationswelle und die anhaltenden Goldkäufe der Notenbanken für Gold sprechen und weshalb Minenaktien trotz Rekordgewinnen und zunehmender Aktienrückkäufe im Verhältnis zum Goldpreis heute ähnlich bewertet sind wie im Jahr 2000. Anschließend geht es um die einzelnen Metalle: warum Silber seit Jahren im Defizit ist und die Produktion trotz Preisanstieg nicht wächst, warum stationäre Batteriespeicher die Lithiumnachfrage stärker antreiben könnten als erwartet und weshalb im Kupfermarkt kaum neue Minen in Sicht sind. Zudem erklärt er, warum sich im Rohstoffsektor langfristig vor allem antizyklisches Investieren auszahlt.
Die Aufzeichnung des Commodity Capital AG Webinars ist hier abrufbar: https://youtu.be/WAlE5FJc2Eg
Rechtlicher Hinweis: Dieser Inhalt dient ausschließlich Informationszwecken und stellt keine Finanzberatung oder Anlageempfehlung dar. Bitte konsultieren Sie vor einer Investitionsentscheidung einen qualifizierten Finanzberater und prüfen Sie den offiziellen Prospekt sowie das wesentliche Informationsdokument des Fonds.
Zwischen Sicherheitsbedürfnis und Renditechancen – wie strukturierte Einstiegsstrategien Anlegern den Weg an den Aktienmarkt erleichtern
Wenn Sicherheit den Einstieg blockiert Viele Anleger wissen, dass ihre Aktienquote zu niedrig ist. Der Einstieg bleibt trotzdem aus, meist nicht aus ökonomischen, sondern aus psychologischen Gründen. Wie ein strukturierter Einstieg über den Rohstoffsektor diese Hürde abbaut, ohne auf Renditechancen …
Behavioral Finance statt Börsenlogik
Die langfristige Überlegenheit von Aktien gegenüber den meisten klassischen Anlageformen gilt in der Kapitalmarktforschung als gut dokumentiert. Dennoch zeigt die Beratungspraxis seit Jahren ein anderes Bild: Viele Anleger erkennen zwar die Notwendigkeit einer höheren Aktienquote, scheuen jedoch den konkreten Einstieg.
Dieses Spannungsfeld lässt sich weniger mit ökonomischen als vielmehr mit verhaltenswissenschaftlichen Faktoren erklären. Verlustaversion, Unsicherheit über den "richtigen" Einstiegszeitpunkt und die Furcht vor kurzfristigen Kursrückgängen führen dazu, dass rationale Anlageentscheidungen häufig aufgeschoben werden. Gerade in Deutschland ist diese ausgeprägte Sicherheitsorientierung seit Jahrzehnten ein prägendes Merkmal des Anlegerverhaltens.
Für Finanzberater bedeutet dies, dass nicht allein die Qualität einer Investmentidee über den Beratungserfolg entscheidet. Ebenso entscheidend ist die Frage, wie sich emotionale Einstiegshürden reduzieren lassen, ohne auf die langfristigen Renditechancen des Kapitalmarktes zu verzichten.
Rohstoffe profitieren von strukturellen Wachstumstreibern
Besonders deutlich wird diese Herausforderung im Rohstoffsektor. Dabei sprechen zahlreiche fundamentale Entwicklungen für eine langfristig steigende Bedeutung dieser Anlageklasse.
Die globale Elektrifizierung, der Ausbau erneuerbarer Energien, der wachsende Bedarf an strategischen Metallen für Digitalisierung, Künstliche Intelligenz und Infrastrukturinvestitionen sowie begrenzte Minenkapazitäten sorgen für ein Umfeld, das rohstoffnahen Unternehmen langfristig attraktive Wachstumsperspektiven eröffnet.
Spezialisierte Aktienfonds wie der Commodity Capital Global Mining Fonds (A0YDDD) oder der Structured Solutions Next Generation Resources Fonds (HAFX4V) ermöglichen Investoren eine gezielte Beteiligung an diesen strukturellen Entwicklungen. Dennoch zeigt die Erfahrung aus der Beratungspraxis, dass nicht die Attraktivität des Sektors selbst das größte Hindernis darstellt. Vielmehr stellt sich vielen Anlegern die Frage, ob gerade jetzt der richtige Zeitpunkt für ein Aktieninvestment ist.
Das eigentliche Risiko ist häufig das Nicht-Investieren
Diese Fragestellung verdeutlicht ein grundlegendes Dilemma privater Kapitalanlage. Während Anleger versuchen, den optimalen Einstiegszeitpunkt abzuwarten, entstehen Opportunitätskosten, die langfristig häufig schwerer wiegen als zwischenzeitliche Kursschwankungen.
Historisch betrachtet wurden größere Vermögenszuwächse selten durch perfektes Timing erzielt, sondern vielmehr durch konsequentes Investiertbleiben über längere Zeiträume. Gleichwohl bleibt das sogenannte Sequenzrisiko – also die Möglichkeit unmittelbar nach dem Einstieg deutliche Kursrückgänge zu erleben – für viele Investoren emotional belastend.
Hier setzt ein strukturierter Investitionsansatz an, der den Zielkonflikt zwischen Sicherheitsbedürfnis und Renditeorientierung entschärfen kann.
Eine Brückenstrategie zwischen Anleihe- und Aktieninvestment
Der Structured Solutions Resource Income Fonds (A2AT4F) verfolgt einen Ansatz, der sich insbesondere für sicherheitsorientierte Anleger eignet. Der Fonds investiert überwiegend in kurz- und mittelfristige Anleihen von Unternehmen aus dem Bergbau- und Rohstoffsektor und ermöglicht damit eine Beteiligung an der Branche bei vergleichsweise moderaterem Risikoprofil als ein reines Aktieninvestment.
Dadurch entsteht eine Art "Brückeninvestment": Anleger partizipieren bereits am Rohstoffsektor, ohne unmittelbar die volle Volatilität eines Aktienportfolios tragen zu müssen.
In Kombination mit einem systematischen Vermögensaufbau kann daraus eine überzeugende Einstiegsstrategie entstehen.
Kapitalmarktpsychologie trifft Portfoliostruktur
Ein Praxisbeispiel verdeutlicht diesen Ansatz.
Bei einer Investitionssumme von 40.000 Euro werden zunächst 25.000 Euro im Structured Solutions Resource Income Fonds angelegt. Parallel investiert der Anleger 15.000 Euro unmittelbar in den Commodity Capital Global Mining Fonds.
Aus dem Resource Income Fonds wird gleichzeitig ein monatlicher Auszahlplan über 250 Euro eingerichtet. Diese Beträge fließen automatisiert als Sparplan in den Aktienfonds.
Aus Portfoliosicht erfüllt diese Konstruktion mehrere Funktionen gleichzeitig.
Der Anleger ist unmittelbar vollständig investiert und muss keine Liquidität ungenutzt auf dem Konto belassen. Gleichzeitig reduziert die sukzessive Umschichtung in den Aktienfonds das subjektiv empfundene Einstiegsrisiko. Durch die regelmäßigen Käufe kommt zusätzlich der Cost-Average-Effekt zum Tragen, wodurch sich Kursschwankungen über den Investitionszeitraum glätten können.
Vor allem aber verändert sich die Aktienquote nicht sprunghaft, sondern kontinuierlich. Für viele Anleger ist genau diese Dynamik psychologisch deutlich leichter nachzuvollziehen als eine sofortige Vollinvestition.
Historische Ergebnisse unterstreichen den Ansatz
Ein Blick auf die historische Entwicklung dieser Modellstrategie zeigt, dass sich der defensive Portfolioanteil zunächst nur langsam reduziert, während die Aktienposition kontinuierlich anwächst.
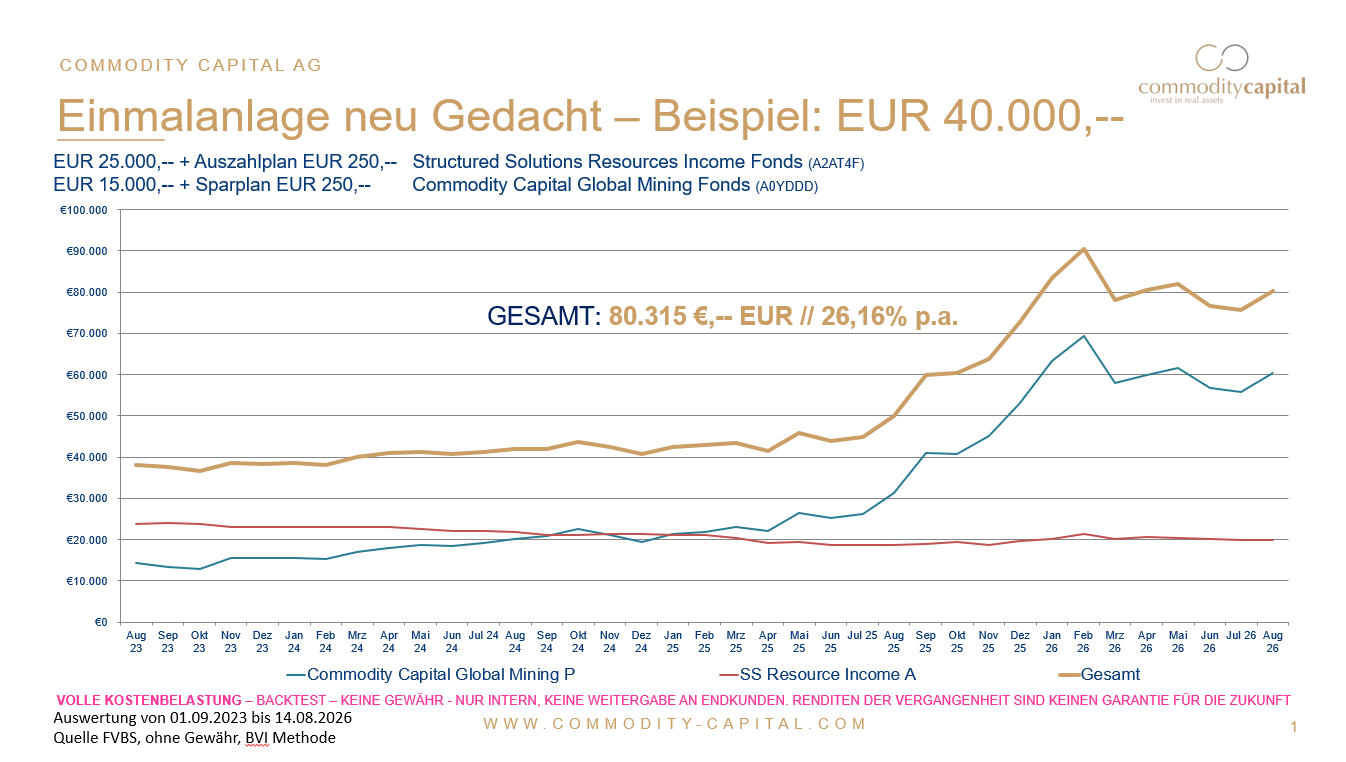
Die historische Entwicklung dieser Strategie zeigt ein interessantes Bild: Während das Investment im Structured Solutions Resource Income Fonds nur langsam zurückgeht, entwickelt sich das Aktieninvestment im Commodity Capital Global Mining Fonds – unterstützt durch die kontinuierlichen Sparraten – nach einer anfänglichen Schwächephase sehr erfreulich.
Das Gesamtergebnis hätte in den vergangenen drei Jahren eine durchschnittliche Wertentwicklung von 23,70 % p.a. erzielt – nach Kosten einschließlich des üblichen Ausgabeaufschlages. Bemerkenswert dabei ist, dass rund zwei Drittel des Anfangsinvestments zunächst in einem überwiegend anleiheorientierten Fonds investiert waren und lediglich ein Drittel direkt in Aktien.
Auf Basis der vergangenen drei Jahre hätte die kombinierte Strategie – nach Kosten einschließlich des regulären Ausgabeaufschlags – eine durchschnittliche Wertentwicklung von 23,70 % p.a. erzielt.
Bemerkenswert ist dabei weniger allein die Rendite als vielmehr deren Ausgangspunkt: Rund zwei Drittel des ursprünglichen Anlagevolumens waren zunächst in einem überwiegend anleiheorientierten Fonds investiert, lediglich ein Drittel entfiel unmittelbar auf Aktien. Das Beispiel zeigt eindrucksvoll, dass eine vorsichtige Portfoliostruktur keineswegs im Widerspruch zu attraktiven langfristigen Renditechancen stehen muss.
Beratung bedeutet, Entscheidungsbarrieren abzubauen
Die moderne Anlageberatung bewegt sich zunehmend an der Schnittstelle zwischen Kapitalmarkttheorie und Verhaltensökonomie. Kunden benötigen heute nicht ausschließlich überzeugende Investmentargumente, sondern vor allem Anlagestrategien, die ihren individuellen Präferenzen und ihrem Sicherheitsbedürfnis Rechnung tragen.
Gerade strukturierte Einstiegsmodelle können dabei helfen, emotionale Hürden abzubauen, ohne langfristige Renditeziele aus den Augen zu verlieren. Die Kombination aus dem Structured Solutions Resource Income Fonds und dem Commodity Capital Global Mining Fonds illustriert diesen Ansatz beispielhaft: Sie verbindet eine defensiv geprägte Ausgangsposition mit einem systematischen Aufbau einer Aktienallokation und schafft so einen nachvollziehbaren Weg in einen langfristig aussichtsreichen Markt.
Für Berater eröffnet sich damit die Möglichkeit, Anleger dort abzuholen, wo sie sich tatsächlich befinden – nicht bei ihrer theoretischen Risikobereitschaft, sondern bei ihrem realen Entscheidungsverhalten. Gerade in einem Marktumfeld, das von Unsicherheit und erhöhter Volatilität geprägt ist, kann dieser Ansatz den entscheidenden Unterschied zwischen vertagter Entscheidung und erfolgreicher Vermögensanlage ausmachen.
Rohstoffe im Aufwind – Chance für Anleger?
Viele verbinden Rohstoffe aktuell mit steigenden Energiepreisen. Doch der spannendere, langfristige Trend spielt sich bei Edel- und Industriemetallen ab: Gold, Silber, Kupfer oder Lithium profitieren von wachsender Nachfrage – insbesondere durch Technologie und Energiewende – bei gleichzeitig …
Viele verbinden Rohstoffe aktuell mit steigenden Energiepreisen. Doch der spannendere, langfristige Trend spielt sich bei Edel- und Industriemetallen ab: Gold, Silber, Kupfer oder Lithium profitieren von wachsender Nachfrage – insbesondere durch Technologie und Energiewende – bei gleichzeitig begrenztem Angebot.
💡 Was bedeutet das für Investoren?
-> Gold und Silber konnten in den letzten Jahren bereits starke Wertzuwächse erzielen
-> Noch dynamischer: Minenaktien, vor allem Small- und Midcaps („Junior-Minen“)
-> Spezialisierte Fonds in diesem Bereich haben den Markt teils deutlich outperformt
🚀 Warum das Thema gerade jetzt spannend ist:
-> Knappheit treibt Preise
-> Hohe Margen bei Minenunternehmen
-> Politisch stabile Förderländer bieten zusätzliche Sicherheit
👉 Fazit: Rohstoffe sind weit mehr als nur ein kurzfristiger Trend – sie könnten ein zentraler Baustein für langfristig orientierte Portfolios sein.
🔎 Mehr Insights & konkrete Investmentansätze im vollständigen Artikel von Fondsexclusiv

➡ WEBINAR VERPASST? | Der Rohstoff-Booster für das Anleiheportfolio?
Ein Rentenfonds der +25 Prozent in 2025 erzielte? Durch den spitzen Fokus auf Minenanleihen sowie Anleihen von Unternehmen rund um den Minensektor als auch die partielle Aktienbeimischung konnten auch Anleiheinvestoren im vergangenen Jahr vom Rohstoff-Boom profitieren. Warum der Fonds jedoch auch außerhalb der Rohstoffzyklen ein erstklassiges Diversifikationsinstrument im Rentenportfolio ist, besprachen wir soeben im Fonds Update.
↪️🎥 Das Webinar können Sie sich gerne als Aufzeichnung in der Mediathek anschauen: https://diefondsplattform.de/mediathek/detail/m/structured-solutions-resource-income-fund

Diversifikation im Portfolio
Die Commodity Capital AG hat sich bei ihren Fonds seit jeher auf Small- und MidCap Minenwerte in politisch, sozial und judikativ stabilen Regionen erfolgreich konzentriert. Dabei stehen als Investitionsregionen Kanada, USA und Australien im Fokus. Und damit auch deren Währungen; insbesondere der …
Als Portfolioalternative könnte hier der Commodity Capital Global Mining Fonds CHF – als Schweizer Franken Tranche - interessant werden. Nicht nur, weil er in Minenwerte investiert, die, trotz sensationeller Erfolge in der kürzeren und längerfristigen Vergangenheit, in vielen Portfolien gar nicht oder nur sehr wenig repräsentiert sind. In den führenden Leitindizes wie S&P 500 oder MSCI World liegt der Anteil bei +/- 1%.
Wenn wir den Commodity Capital Global Mining Fonds P (Euro Tranche) und die äquivalente Schweizer Franken Tranche vergleichen, fällt direkt ins Auge, dass die CHF-Tranche im 10 Jahres Vergleich besser performt als die EUR Tranche - bei vergleichbarer Volatilität.


Auch die Zeitschrift „Das INVESTMENT“ führ den Commodity Capital Global Mining CHF auf Platz 1 im Vergleich der besten Edelmetall-Aktienfonds.
Viele Investoren beschäftigt momentan das aktuelle Börsengeschehen in 2026 und die Entwicklung der Edelmetallpreise und (Metall)Minenwerte.
Auch in solch einer turbulenten Phase zeigen die Commodity Capital AG hohe Qualität – und den positiven Einfluss des CHF.


Dieser Langfristerfolg, kombiniert mit der Stabilität in 2026, zeigt die hohe Qualität des Commodity Capital AG Managements und des klugen Fondskonzeptes, Juniorminen in den Mittelpunkt zu stellen.
Edel- und Industriemetalle sind auch in gefühlten Krisenzeiten elementar wichtig für den langfristigen Erfolg der Wachstumsbrachen der Wirtschaft, wie Energiewandel und Elektrifizierung, KI, Big Data Centren und Rüstung, um nur ein paar zu nennen. Ohne, dass Minen Metallerze produzieren um beispielsweise Gold, Silber, Kupfer, Uran oder Lithium zu produzieren, könnten sich diese neuen Wirtschaftszweige kaum erfolgreich entwickeln und entfalten.
Deshalb kann es – gerade auf diesem Niveau – interessant sein, mit dem Commodity Capital AG Global Mining CHF sein Portfolio zu diversifizieren und am Rohstoff Boom längerfristig zu partizipieren.

Webinar Recording | Raw Materials and Mining – Indispensable Today and in the Future!
Smartphones, electric cars, and modern infrastructure: Our daily lives rely on resources that often remain out of sight. But the key question for investors is: How secure is the supply, and who benefits from global demand?
Mineral resources are the backbone of our modern economy. Whether it is gold, copper, or lithium, these resources are and will remain the foundation for the technologies of tomorrow.
Did you miss our webinar on Thursday? We have made the recording available for you.
Learn more about:
- Why mining stocks are a strategic anchor in your portfolio
- How Commodity Capital AG is capitalizing on opportunities with the Global Mining and Next Generation Funds
- What’s driving commodity markets in the current market environment
Watch the recording on YouTube now: https://youtu.be/_DmghpXGWVk?si=yJaNa0zKeRONgv81

Commodity Mining – Strongly Positioned Fundamentals
International capital markets are currently under significant pressure. Rising oil and energy prices, along with growing inflation concerns amid geopolitical tensions—particularly those related to the U.S.-Iran conflict—are causing considerable uncertainty. As a result, nearly all major global stock indices have posted significant declines.
The NYSE Arca Gold BUGS Index (HUI) was not spared from this trend. The US dollar-denominated index, which primarily tracks major international gold producers and gold mining companies, fell from its all-time high of 986.06 points on March 2, 2026, to 707.92 points by March 19, 2026—a decline of approximately 28%.
The precious and base metal funds of Commodity Capital AG were also unable to escape this downward trend. The Commodity Capital Global Mining Fund (A0YDDD) recorded a decline of -28% over the same period, while the Structured Solutions Next Generation Fund (HAFX4V) performed comparatively stably with a loss of -17%.
Both funds focus primarily on junior mining companies with mining operations in politically stable regions such as North America and Australia. In addition, selective investments are made in the Andean region, particularly in Peru and Chile. Regions such as Africa or the Far East are deliberately avoided.
Against this backdrop, it is worth taking a nuanced look at the fundamental situation in the mining sector.
Energy Supply in the Mining Industry
Energy-intensive ore extraction and on-site processing (particularly crushing and grinding processes) are now almost entirely powered by electricity. In Canada, for example, approximately 57% of electricity generation comes from hydropower and about 8% from wind energy. Fossil fuels such as gas and coal account for around 32%, while oil’s share is only about 2%.
In the U.S. and Australia, the share of fossil fuels is higher (around two-thirds), but here too, oil’s share remains marginal, also standing at about 2%.
Since crude oil is traded on the world market and a large portion of the volumes transported through the Strait of Hormuz is delivered to Asia—particularly to China—the direct impact on energy supplies in the primary production regions is limited. Furthermore, the U.S. and Canada are net exporters of crude oil. Only Australia is more heavily reliant on imports of refined products.
Impact of Rising Energy Prices on the Cost Structure
Modern, efficiently operated mines currently produce one ounce of gold at so-called All-in Sustaining Costs (AISC) of approximately $1,600. A 10% increase in the oil price affects total costs by only about 2%, corresponding to an increase to approximately $1,632 per ounce. Even with a 30% rise in oil prices, costs would rise to only about $1,700 per ounce.
With the current gold price at around $4,700 per ounce, this still results in a very comfortable net margin of about $3,000 per ounce.
Context
Rising energy prices undoubtedly have an impact on the cost structure of mining companies. However, this effect remains moderate relative to the overall margin. The impact on profitability is therefore limited.
Furthermore, Commodity Capital AG’s preferred investment targets—particularly junior mining companies in North America and Australia—are only marginally affected by geopolitical tensions and energy price fluctuations.
Structural Demand as a Key Driver
Commodities such as gold, silver, copper, lithium, and rare earth elements are indispensable both as stores of value and for industrial applications. At the same time, supply is limited. In many segments, global demand cannot be met by current mine production alone. Recycling and the depletion of existing inventories remain essential.
Additional demand drivers stem from long-term trends such as the expansion of artificial intelligence, the global energy transition, the electrification of transportation, rising defense spending, and potential reconstruction programs in conflict regions. Despite short-term market fluctuations and rising energy prices, the fundamentals of the mining sector therefore remain exceptionally robust. Margins remain high, companies are solidly positioned, and demand remains intact.
Conclusion
The fundamentals of the mining sector are exceptionally robust, margins remain high, companies are in a solid position, and structural demand remains intact.
At the same time, mining stocks are currently being punished across the board along with the broader equity market as part of general market corrections—regardless of their fundamental strength.
For long-term investors focused on fundamental valuation, this could present attractive opportunities. Existing positions appear to remain justified, and selective additional purchases could be prudent—depending on one’s risk profile.
Minerals remain a central pillar of the global economy, as they provide the foundation for virtually all industrial and technological developments.

Global Mining Fund Surpasses €100 Million in AUM
Zug — February 27, 2026 — The assets under management of the Commodity Capital – Global Mining Fund (ISIN: LU0459291166 | WKN: A0YDDD) have exceeded the threshold of EUR 100 million. As of February 26, 2026, assets under management (AUM) amounted to EUR 100.56 million.
Since its inception, the fund has operated with a specialized, benchmark-independent mandate. Our focus is on the junior mining sector — a market segment in which geological and economic fundamentals and management execution determine returns.
Performance (as of February 26, 2026) & Investment Discipline
Navigating the junior mining universe requires a strict focus on fundamental and technical due diligence and liquidity management. Our 17-year track record is based on identifying specific value drivers in small-cap explorers and producers before they are revalued by the broader market.

The growth in fund volume follows a period of sustained performance and reflects rising institutional demand for exposure to critical minerals. By avoiding rigid indices, we retain the flexibility to manage positions based on fundamental conviction and risk management protocols.
Management commentary
“Reaching the €100 million mark in this fund is an important milestone, but our investment DNA remains unchanged,” explains Dana Kallasch, CEO and co-founder of Commodity Capital AG. “In a sector defined by technical complexity, success depends on being active and selective. This capital base allows us to expand our reach while maintaining the agility necessary to develop world-class junior deposits.”
Outlook
Commodity Capital AG remains focused on providing investors with pure-play exposure to the global mining sector. We leverage our technical expertise and industry networks to position the portfolio for structural changes in global commodity demand.
Contact
Phone: +41 78 661 3991
Email: info@commodity-capital.com
Legal notice: This content is for informational purposes only and does not constitute financial advice or investment recommendation. Before investing, please consult a qualified financial advisor and review the fund's prospectus and KID.
