Warum der Structured Solutions Next Generation Resources Fund vor einem neuen Lithiumzyklus stehen könnte
Wenn heute über Rohstoffe gesprochen wird, stehen vor allem Gold, Kupfer und aktuell auch Öl im Mittelpunkt. Ein anderer Rohstoff gerät dabei zunehmend aus dem Blickfeld: Lithium.
Dabei könnte gerade hier eine interessante Investmentchance entstehen.
Die Commodity Capital AG und ihr Managementteam um unseren Mitgründer sowie ausgewiesenen Minen- und Rohstoffexperten Tobias Tretter beschäftigen sich seit Jahrzehnten intensiv mit den internationalen Rohstoff- und Minenmärkten. Tobias Tretter verfügt über fast 30 Jahre Erfahrung als Portfoliomanager und hat den Lithiumsektor bereits früh begleitet.
In einer aktuellen Kurzanalyse vom 22.09.2026 beschreibt er die derzeitige Situation im Lithiumsektor wie folgt:
„Der Lithiumsektor war nach dem tollen letzten Jahr bislang etwas unter Wasser, da ja die Lepidolith Mine von CATL (Contemporary Amperex Technology Co., Ltd.) wieder die Produktion aufnehmen soll. Hierzu kann ich nur sagen, dass sie selbst bei maximaler Auslastung nur 60.000 Tonnen produziert und damit kaum Einfluss auf einen Markt mit 1.8 Mio. Tonnen haben wird. Das Entscheidende ist, dass die Lagerbestände in China weiterhin rückläufig sind. Es ist in meinen Augen nur eine Frage der Zeit, bis der Sektor wieder „explodieren“ wird. Bis dahin muss man aber geduldig sein. Ich weiß nicht, wann Investoren wieder auf die Fundamentaldaten schauen.
Es spricht einiges für das Ende des Jahres, aber Timing ist immer schwer. QTWO (Q2 Metals Corp.) und LI-FT (Li-FT Power Ltd.), welche ich beide letzte Woche besucht habe, sind ausgesprochen günstig und es würde mich wundern, sollten diese beiden Kernpositionen nicht in den kommenden 12 Monaten übernommen werden. Und welche Prämien möglich sind hat man heute (22.09.2026) mit der Übernahme der Portfolioposition Global Lithium gesehen, welche nicht von einem anderen Miner, sondern von einer neuen Raffinerie in Abu Dhabi für Cash übernommen wurde. Der Aufschlag war über 70%. Das zeigt mir, dass der Markt die aktuelle Knappheit nicht versteht. Eine Raffinerie fühlt sich genötigt ein Minenunternehmen, mit solch einer Prämie, zu übernehmen.“ (Tobias Tretter, 22.09.2026)
Lithium ist längst mehr als ein „Elektroauto-Rohstoff“
Lithium ist einer der zentralen Zukunftsrohstoffe für die weltweite Elektrifizierung – und seine Bedeutung geht weit über Elektroautos hinaus.
Zwei globale Trends treiben die Nachfrage besonders stark:
1. Die Elektrifizierung des Straßenverkehrs
Elektroautos und insbesondere auch elektrische Nutzfahrzeuge benötigen große Mengen an Lithium für ihre Batterien.
2. Der rasante Ausbau stationärer Batteriespeicher
Sogenannte Battery Energy Storage Systems (BESS) – also stationäre Batteriespeicher – werden zu einem entscheidenden Baustein der Energiewende.
Solar- und Windkraft produzieren Strom nicht immer dann, wenn er benötigt wird. Batteriespeicher können Energie aufnehmen, wenn sie verfügbar ist, und sie bei hoher Nachfrage wieder ins Netz einspeisen.
Ein Blick auf die Dimensionen
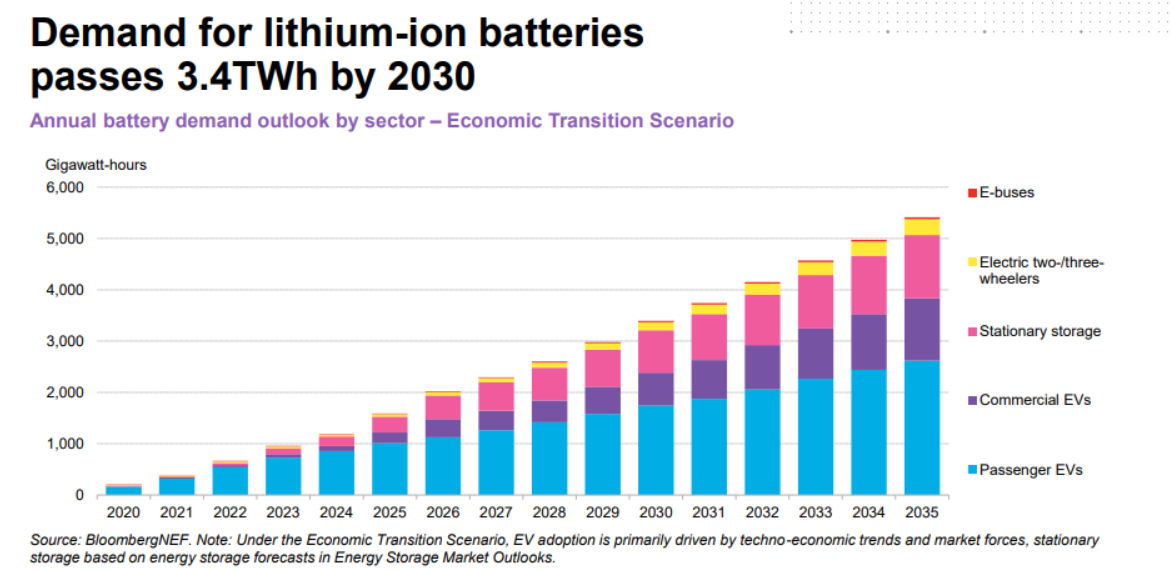
Bereits für 2030 wird erwartet, dass rund 94 % der Lithium-Nachfrage auf Batterien für Elektrofahrzeuge und stationäre Batteriespeicher entfallen könnten.
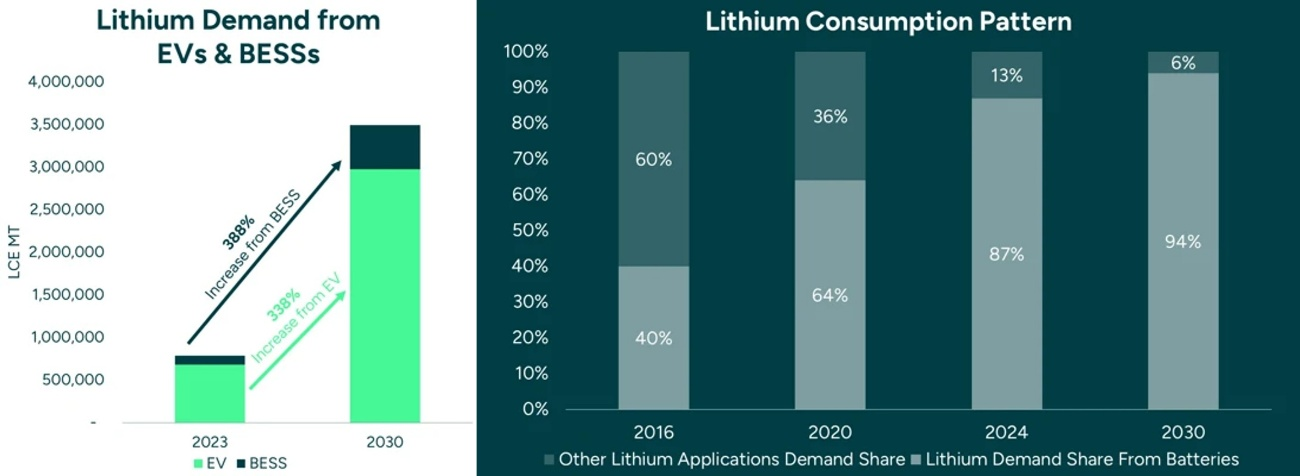
Wie groß die Dimensionen bereits heute sind, zeigt beispielsweise das BESS-Projekt in Bisha, Saudi-Arabien.
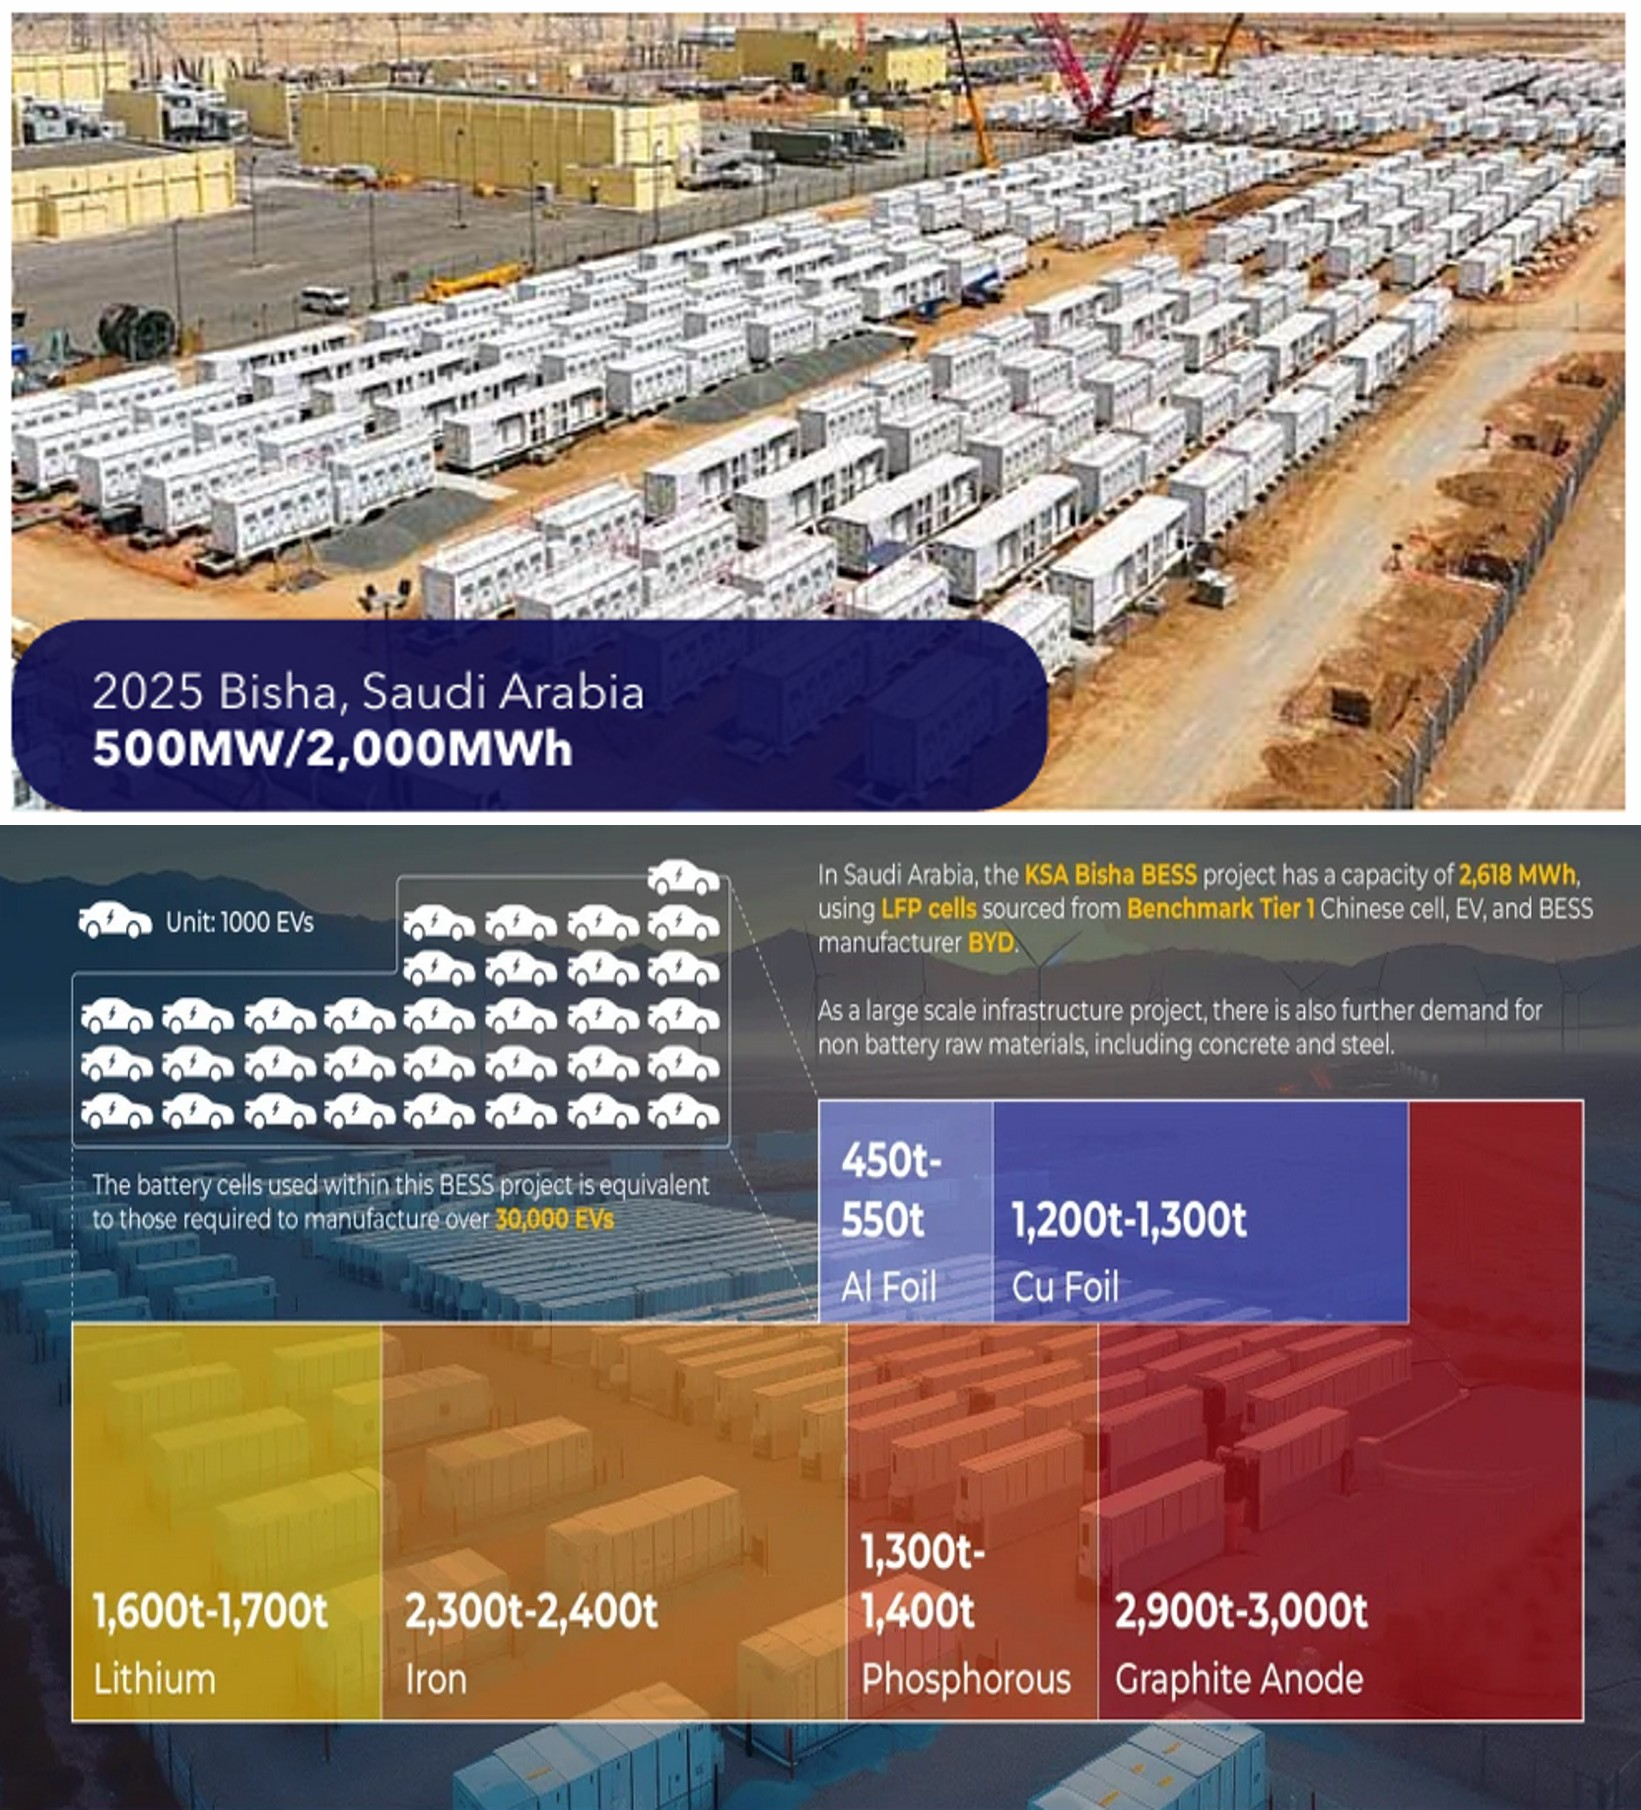
Das Speichersystem umfasst 488 Batteriecontainer und basiert auf Lithium-Ionen-Technologie. Es kann bis zu vier Stunden lang Strom liefern.
Besonders eindrucksvoll ist dabei die Menge der eingesetzten Rohstoffe: Rund 1.700 Tonnen Lithium entsprechen rechnerisch ungefähr 33.000 Elektroauto-Batterien.
Und BESS-Anlagen dieser Größenordnung sind keine Ausnahme mehr. Weltweit befinden sich immer größere Batteriespeicher in Entwicklung, im Bau oder bereits im Einsatz.
Die Konsequenz:
Die Lithium-Nachfrage wird in den kommenden Jahren weiter deutlich steigen.
Gleichzeitig ist die Ausweitung der Minenproduktion kurzfristig nur sehr begrenzt möglich. Neue Lithiumminen benötigen Jahre von der Exploration bis zur kommerziellen Produktion. Zahlreiche Projekte wurden nach dem Preisverfall der vergangenen Jahre verschoben, reduziert oder vorübergehend stillgelegt.
Genau hier entsteht ein möglicher Engpass:
Steigende Nachfrage trifft auf ein nur langsam wachsendes Angebot.
Und gleichzeitig gehen die verfügbaren Lagerbestände, insbesondere in China, dem weltweit bedeutendsten Zentrum der Batterie- und Akkuproduktion, spürbar zurück.
Hat es eine solche Situation schon einmal gegeben?
Ein Blick zurück auf die Jahre 2020 und 2021 zeigt erstaunliche Parallelen.
Schon damals wurde der Lithiumboom vor allem durch die rasant steigende Nachfrage nach Elektroautos und Batterien ausgelöst. Gleichzeitig waren die Lagerbestände in China niedrig und mussten wieder aufgebaut werden.
Die Folge:
Der Lithiumpreis stieg massiv und mit ihm die Kurse vieler Lithiumminen und Lithiumaktien.
Auch der Structured Solutions Next Generation Resources Fund profitierte erheblich von dieser Entwicklung:
2019: −9,9 %
2020: +147,4 %
2021: +63,4 %
Wer vom 01.04.2020 bis 31.03.2021 investiert war, konnte in der Spitze sogar einen Wertzuwachs von knapp 300 % erreichen.
(Quelle: Factsheet 21.09.2026 und FVBS; Angaben nach BVI-Methode und ohne Gewähr.)
Was ist heute anders und warum könnte es erneut interessant werden?
Auch heute sehen wir eine außergewöhnlich breite Nachfragebasis.
Neben Elektroautos und elektrischen Nutzfahrzeugen kommen inzwischen weitere starke Wachstumstreiber hinzu.
Elektromobilität + stationäre Batteriespeicher + Netzausbau + Rechenzentren
Gleichzeitig wurden in den vergangenen Jahren zahlreiche Lithiumminen und Minenprojekte vorübergehend stillgelegt oder in ihrer Entwicklung nach hinten verschoben.
Ein Teil dieser Projekte kommt erst langsam wieder an den Markt. Kurzfristig können sie daher kaum dazu beitragen, das globale Lithiumangebot wesentlich zu erhöhen.
Das Beispiel der CATL-Lepidolith-Mine zeigt zudem, dass selbst eine Wiederaufnahme der Produktion nur einen begrenzten Einfluss auf einen inzwischen rund 1,8 Mio. Tonnen großen Markt haben dürfte.
Steht Lithium vor einem neuen Zyklus?
Die fundamentale Ausgangslage ist aus unserer Sicht ausgesprochen interessant:
Die Nachfrage wächst und wird breiter.
Die Lagerbestände gehen zurück.
Das Angebot kann kurzfristig nur begrenzt ausgeweitet werden.
Gleichzeitig wurden viele Lithiumprojekte in den vergangenen Jahren zurückgestellt.
Das erinnert in wesentlichen Punkten an die Ausgangssituation des Lithiumbooms von 2020/21 – allerdings mit einer heute deutlich breiteren Nachfragebasis.
Kurz gesagt:
Wir sind der festen Überzeugung, dass Lithium vor einem neuen Aufwärtszyklus steht.
Wer von dieser Entwicklung profitieren möchte und dabei insbesondere den Hebel über Lithium- und Rohstoffminen sucht, findet mit dem Structured Solutions Next Generation Resources Fund eine interessante Möglichkeit, an diesem langfristigen Trend zu partizipieren.
Der Fonds investiert gezielt in Unternehmen entlang der Wertschöpfungskette strategischer Zukunftsrohstoffe und bietet damit einen diversifizierten Zugang zu einem Bereich, der für die Elektrifizierung und die weltweite Energiespeicherung immer wichtiger wird.
Weitere Informationen zum Fonds:
commodity-capital.com/de/produkte/structured-solutions-next-generation-resources-fund